Control de préstamos y pagos en Excel, con tabla de amortización

Pidió $20,000 prestados y cuando terminó de pagar, la cuenta decía $22,694.30. Nadie le cobró de más ni le cambió las condiciones a mitad del camino: la diferencia, $2,694.30, son los intereses. El problema no fue el préstamo, fue no haber visto esa cifra antes de firmar. Un control de préstamos en Excel existe para eso, para que el costo total se vea en números antes de comprometerse, y para que cada pago que se hace quede registrado con su fecha y su saldo.
Para qué sirve este control de préstamos en Excel
Este archivo sirve para dos cosas que suelen ir juntas: calcular cuánto cuesta un préstamo antes de pedirlo, y llevar el control de los préstamos entre personas, esos que se hacen de palabra y luego nadie recuerda cuánto falta por pagar. En la primera parte escribes el monto, la tasa anual, el número de pagos y la frecuencia, y Excel calcula el pago fijo y arma la tabla de amortización con el interés, el capital y el saldo de cada pago. En la segunda parte anotas a quién le prestaste o quién te prestó, cuánto se ha pagado y cuándo toca el próximo pago, y el estado se actualiza solo: al corriente, atrasado o liquidado.
Y una advertencia que vale oro antes de firmar cualquier crédito: antes de pedir un préstamo, conviene comparar el costo total y no solo el pago de cada quincena. En México, ese dato es el CAT, el Costo Anual Total, y es el que dice cuánto cuesta de verdad el dinero que te prestan. Dos préstamos con la misma quincena pueden costar miles de pesos distintos al final.
Qué trae el archivo
El archivo viene en Excel, sin macros, y trae cinco hojas:
- Instrucciones. Ocho pasos cortos para empezar a usar la plantilla desde el primer día.
- Configuración. El símbolo de moneda, que aparece en los títulos de la calculadora.
- Calculadora. Monto, tasa anual, número de pagos, frecuencia (semanal, quincenal o mensual) y fecha del primer pago. Calcula el pago fijo, el total a pagar y el total de intereses, y arma la tabla de amortización con hasta 120 pagos.
- Control. Una tabla para préstamos entre personas: quién, fecha del préstamo, monto prestado, pagado hasta hoy, saldo pendiente, próximo pago y estado.
- Ejemplo. Un préstamo ficticio de $20,000 a 12 meses con su tabla completa, y tres préstamos entre personas para ver cómo queda todo lleno.
Las celdas azules son las que tú llenas; las demás están protegidas para que no se borre una fórmula por accidente.
Cómo se llena, paso a paso
Primero, abre la Calculadora y escribe el monto del préstamo. Es la primera celda azul, marcada en rojo en la imagen: ahí va lo que pediste prestado, no lo que vas a pagar.
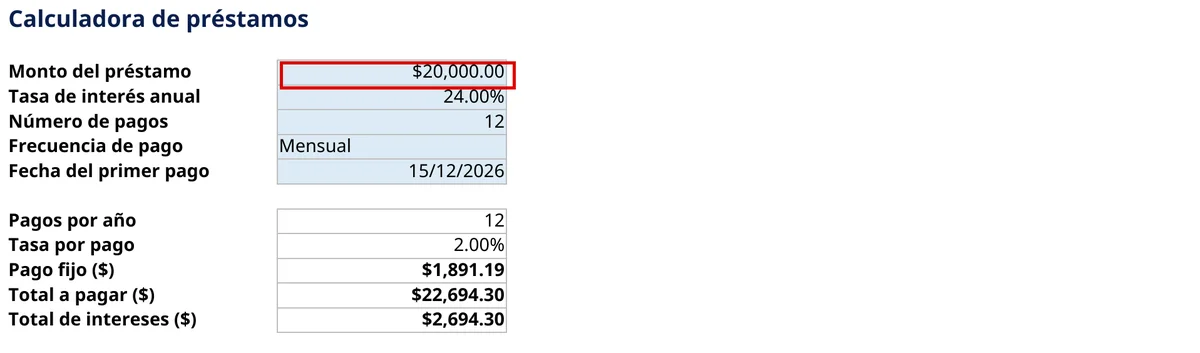
Después escribe la tasa anual como porcentaje, por ejemplo 24%, y el número de pagos: ojo, es el total de pagos, no los meses. Si pides a 12 meses y pagas cada mes, son 12 pagos; si pagas cada quincena, son 24. Elige la frecuencia en la lista desplegable y escribe la fecha del primer pago.
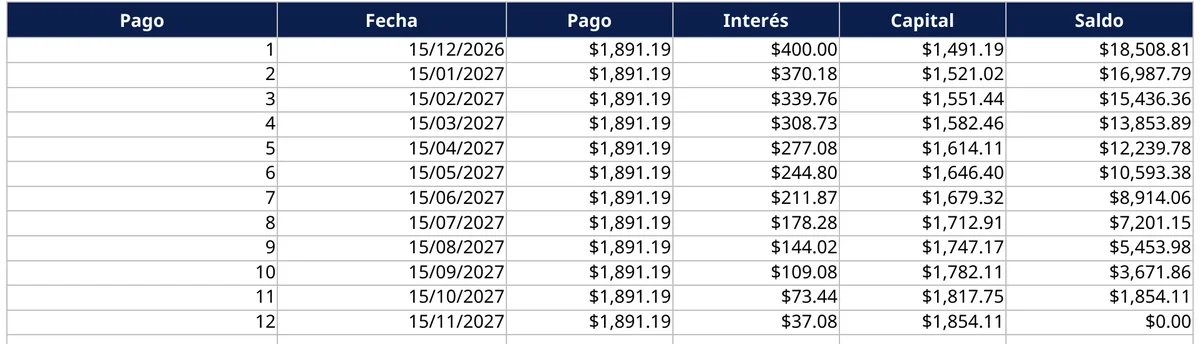
Cada renglón de la tabla es un pago: el interés es lo que se va a quien prestó, el capital es lo que de verdad baja tu deuda y el saldo es lo que todavía debes. Al principio casi todo el pago es interés y poco es capital; al final es al revés.
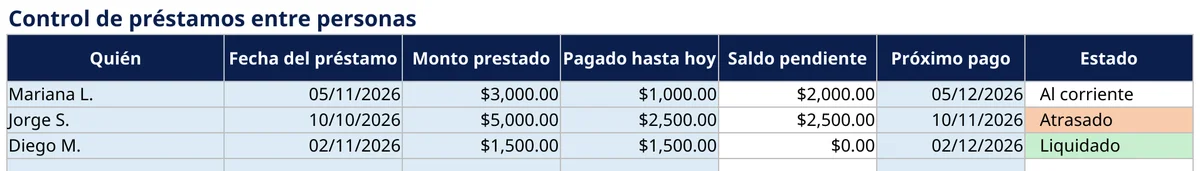
En la hoja Control anota los préstamos entre personas: a quién, la fecha, el monto y lo que ya se pagó hasta hoy. El saldo pendiente se calcula solo, y el estado también: si la fecha del próximo pago ya pasó y todavía hay saldo, marca Atrasado en rojo; si el saldo llegó a cero, marca Liquidado en verde.
Un consejo práctico: en “Pagado hasta hoy” escribe todo lo que esa persona ya pagó, sumando los abonos. Si pagó $500 en noviembre y $500 en diciembre, escribe $1,000, no el último abono.
Un ejemplo: el préstamo de $20,000 a 12 meses
La hoja Ejemplo trae un préstamo ficticio de $20,000 a 12 meses, con tasa de 24% anual y pagos mensuales a partir del 15 de diciembre de 2026. El pago fijo sale en $1,891.19 al mes. Al final se pagan $22,694.30 en total, o sea $2,694.30 de intereses.
En el primer pago, de los $1,891.19, van $400.00 de interés y $1,491.19 a capital, y el saldo baja a $18,508.81. En el último pago, el 15 de noviembre de 2027, solo van $37.08 de interés y $1,854.11 a capital, y el saldo llega a $0.00. Esa es la lógica de la amortización: el interés se calcula sobre lo que se debe, así que mientras más baja la deuda, menos interés se paga.
En el mismo ejemplo, el control entre personas trae tres casos: Mariana L., que debe $2,000 y va al corriente; Jorge S., que debe $2,500 y está atrasado porque su próximo pago era el 10 de noviembre; y Diego M., que ya liquidó sus $1,500. Con una mirada a la columna de estado se sabe a quién hay que recordarle su pago.
Errores comunes con los préstamos
- Fijarse solo en la quincena. Un pago chico a muchos meses puede costar más que un pago mayor a pocos meses. Lo que manda es el total a pagar.
- No preguntar el CAT. Es el dato que permite comparar dos créditos en igualdad de condiciones. Si no te lo dan, no firmes.
- Confundir meses con pagos. Doce meses pagando cada quincena son 24 pagos, no 12. Si escribes mal el número de pagos, todo el cálculo sale mal.
- Prestar de palabra y no anotar nada. Sin fecha ni monto escrito, el préstamo se vuelve un pleito. Anótalo el mismo día.
- Anotar solo el último abono. En el control va el total pagado hasta hoy, no el último pago. Si no, el saldo nunca cuadra.
- No revisar los atrasados. El estado cambia solo, pero alguien tiene que mirarlo. Revisa el control cada semana.
Si nunca has trabajado con hojas de cálculo, la entrada de qué es una hoja de cálculo explica desde cero qué es cada parte. Y si quieres practicar con las fórmulas que usa esta plantilla, los ejercicios prácticos de Excel con solución traen cinco casos resueltos paso a paso, y los ejercicios de hoja de cálculo para principiantes sirven para empezar desde cero.
Descarga la plantilla, escribe el monto y la tasa del préstamo que te ofrecen y mira el total a pagar antes de firmar: esa cifra, y no la quincena, es la que decide si conviene. Y si te sirven estos materiales, en el blog hay más plantillas gratuitas para organizar el dinero y el trabajo, listas para descargar y usar.